بدائل لمضيق هرمز والشرق الأوسط

«كرونوس» و«أفروديت» و«ليفياتان». حقول الغاز التي تخدم الاتحاد الأوروبي وتعزز مكانة القاهرة

تعمل أوروبا والشركات في القارة العجوز على تعزيز وتكامل مركز الطاقة في شرق البحر الأبيض المتوسط: بين اليونان وقبرص وإسرائيل ومصر. لكن دورًا أساسيًّا في تحويل الغاز الطبيعي السائل يقع على عاتق دولة السيسي

بقلم باولو دي كارلو

Aggiungi Il Sole 24 Ore
ai preferiti su Google
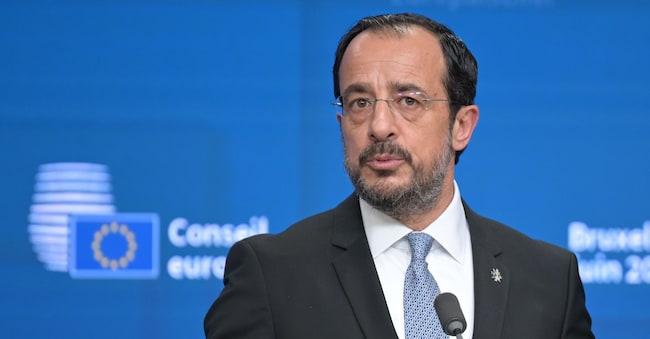
Nikos Christodoulidis, presidente della Repubblica di Cipro, durante un vertice dei capi di Stato e di governo dell'Unione europea  (Malin Wunderlich/dpa via Reuters Connect)

6' دقيقة قراءة

Translated by AI
Versione italiana

6' دقيقة قراءة

Translated by AI
Versione italiana

إذا كان هناك درس واحد تعلمته أوروبا ثمنه باهظ، فهو أهمية تنويع مصادر إمدادات الطاقة. فالقارة العجوز تعتمد على الخارج فيما يتعلق بـإمدادات الغاز والنفط. وقد لا يمثل هذا في حد ذاته مشكلة؛ لكن عندما تنشأ حالات عدم استقرار أو أزمات خطيرة، قد تكون الآثار مدمرة. وقد ظهرت أولى بوادر ذلك مع اندلاع الحرب الروسية الأوكرانية: توقف الاستيراد من موسكو وارتفعت تكلفة الفواتير. فتم البحث عن أسواق أخرى، وتم الحد من الأضرار. ثم جاء دور الصراع بين الولايات المتحدة وإيران، الذي تسبب في إغلاق مضيق هرمز، أحد أهم الممرات الضيقة في العالم فيما يتعلق بحركة الملاحة البحرية ومرور الغاز والنفط. والآن امتدت الأزمة لتشمل مضيق باب المندب، وهو المدخل إلى البحر الأحمر، ومن ثم إلى البحر الأبيض المتوسط. هل توجد بدائل؟ نعم، ولكن المسألة أكثر تعقيدًا مما تبدو عليه.

SCOPERTA GIACIMENTO AL LARGO DI CIPRO

Loading...


Loading...

تعمل أوروبا على بناء هيكل جديد للطاقة في شرق البحر الأبيض المتوسط، وله ميزة واضحة وعيب مهم: فمن ناحية، يمكنها أن تقلل من التعرض للاختناقات البحرية الكبيرة في الخليج الفارسي والبحر الأحمر؛ ومن ناحية أخرى، فإنها لا تمنح الحكومات الأوروبية حتى الآن سيطرة متكاملة على سلسلة إمدادات الغاز. وكما يوضح جيانكلوديو تورليزي، الخبير في مجال المواد الخام ومؤسس شركة T-Commodity ومديرها ومستشار وزارة الدفاع، «في 28 يوليو الماضي اتخذت شركة إيني والشركة الفرنسية توتال إنرجيز القرار النهائي للاستثمار في حقل كرونوس القبرصي، في القطعة 6 (بنسبة 50% لكل منهما)، الذي يحتوي على أكثر من 3 تريليون قدم مكعب (ما يعادل 85 مليار متر مكعب) من الغاز وأربعة آبار بحرية بمعدل إنتاج يبلغ حوالي 500 مليون قدم مكعب يوميًا (5.2 مليار متر مكعب سنويًا)». «الغاز»، كما يوضح تورليزي، «سيتم نقله عبر خط أنابيب إلى المنشآت البحرية المصرية في حقل زهر، على بعد حوالي 105 كيلومترات، قبل أن ينتقل إلى دمياط لتسييله. تبلغ تكلفة الخيار المصري حوالي 2 مليار دولار، أي نصف تكلفة تطوير حقول أخرى في المياه القبرصية. وستنتج عن ذلك حوالي 3.8 مليار متر مكعب سنويًا من الغاز الطبيعي المسال، الذي سيتم تسويقه بشكل منفصل من قبل الشريكين، مع توقع بدء الإنتاج في عام 2028».

وينتج عن ذلك دور رئيسي للقاهرة. وهو نوع من التبعية الهيكلية للبلد الذي يقوده عبد الفتاح السيسي في النقطة الأكثر حساسية في السلسلة: تحويل الغاز إلى غاز طبيعي مسال قابل للتصدير.

لفهم مغزى هذه العملية، لا بد من البدء بعنصر بسيط. فاكتشاف الغاز ليس سوى الخطوة الأولى. لكي يصبح حقل غاز بحري مصدر إمداد لدولة أو سوق ما، لا بد من ربطه بشبكة، وتكريره، ونقله، ثم بيعه في المرحلة الأخيرة فقط. ويكمن السبب وراء اختيار قبرص في هذه المرحلة بالذات. فالجزيرة تمتلك الحقل، وبالتالي المورد، لكنها لا تمتلك سلسلة صناعية كبيرة لتسييل الغاز. أما مصر، على العكس من ذلك، فهي تمتلك بالفعل المنشآت اللازمة. وبالنسبة لـ Cronos، فإن الحل الذي توصلت إليه Eni وTotalEnergies يتمثل في ربط الجزأين الموجودين: الاستخراج في قبرص وتحويله إلى غاز طبيعي مسال في مصر. وبذلك يتجنب المشروع إنشاء بنية تحتية جديدة للتسييل على الجزيرة، ويسمح باستخدام المنشآت الموجودة بالفعل. وتُعد «كرونوس» المحطة الأولى في هذه القصة. فمن قبرص، سيتجه الغاز إلى مصر عبر الشبكة المرتبطة بحقل «زهر»، وسيتم تسييله في دمياط، ومن هناك يمكن تحميله على السفن. قد يطرح سؤال: لماذا يتم تسييل الغاز المستخرج من قبرص في مصر بدلاً من توجيهه فوراً عبر خط أنابيب مباشر إلى أوروبا؟ في الواقع، يكمن جوهر الموضوع هنا، لأن خط الأنابيب يقيد المنتج بمسار واحد – بريّ أو بحري. أما سفينة نقل الغاز الطبيعي المسال، فيمكن توجيهها إلى أسواق مختلفة وفقًا للعقود والأسعار والطلب.

المشكلة الحقيقية هي مصر

يقع جزء أساسي من السلسلة في مصر ويتعلق بقدرة التسييل. وتمتلك البلاد محطتين كبيرتين، إحداهما في دمياط والأخرى في إيدكو (بين الإسكندرية والرستوق). تبلغ طاقة المنشأة الأولى حوالي 5 ملايين طن سنويًا، بينما تضيف المنشأة الثانية 7.2 مليون طن أخرى من خلال خطي تسييل. ومن الناحية النظرية، يمكن للنظام المصري بالتالي معالجة حوالي 12.2 مليون طن من الغاز الطبيعي المسال سنويًا. ومع ذلك، فإن طاقة المنشآت وكمية الغاز المتاحة فعليًا ليستا نفس الشيء. في السنوات الأخيرة، واجهت مصر طلبًا محليًّا مرتفعًا وإنتاجًا محليًّا غير كافٍ لتغطيته. في عام 2025، بلغت واردات مصر من الغاز الطبيعي المسال حوالي 1.2 مليار قدم مكعب يوميًا، مقابل حوالي 300 مليون في عام 2024. وفي يونيو 2026، كان لدى البلاد أيضًا أربع وحدات عائمة للتخزين وإعادة التغويز، بسعة إجمالية تبلغ حوالي 2.7 مليار قدم مكعب يوميًا. وهنا تكمن المفارقة الأولى: تمتلك القاهرة المنشآت اللازمة لتصدير الغاز الطبيعي المسال، لكنها تضطر في مراحل معينة إلى استيراد الغاز الطبيعي المسال لتزويد سوقها المحلي. ولهذا السبب، فإن مجرد وصول غاز جديد من قبرص – أو من إسرائيل – لا يعني أن كل هذا الغاز سيكون متاحًا للتصدير. فقد يتعين استيعاب جزء منه لتلبية الطلب المصري.

وستقوم سلسلة التوريد على توازن دقيق. فكلما زاد الإنتاج من حقول شرق البحر الأبيض المتوسط، زادت إمكانية استخدام دمياط وإيدكو بشكل مستمر للتصدير. وعلى العكس من ذلك، إذا استمر الطلب المحلي المصري في النمو بوتيرة أسرع من العرض، فإن منشآت التسييل قد تتعرض لخطر عدم الاستفادة الكاملة من طاقتها. ولهذا السبب، يجب وضع Cronos في سياق أوسع. يُعد الحقل القبرصي أول مشروع في سلسلة من مشاريع الإنتاج البحرية الجديدة التي يمكنها تزويد النظام المصري بالغاز. قبالة سواحل قبرص يوجد أفروديت، وهو حقل آخر يحتوي على ما يقدر بـ 5,6 تريليون قدم مكعب من الغاز في المكان. وينص خطة التطوير على منصة عائمة بسعة قصوى تبلغ حوالي 800 مليون قدم مكعب يوميًا وأربعة آبار أولية. والأهم من ذلك هو الوضع في ليفياتان، في إسرائيل. وقد حصل شركاء الحقل على ترخيص لتصدير حوالي 130 مليار متر مكعب إضافي إلى مصر، ووافقوا في يناير 2026 على استثمار بقيمة 2.36 مليار دولار لتوسيع الإنتاج. والهدف المعلن هو رفع الطاقة الإنتاجية السنوية إلى 21 مليار متر مكعب اعتبارًا من عام 2029. وبذلك، يمكن النظر إلى كرونوس وأفروديت وليفيثان على أنها قطع من نفس الفسيفساء. فلا يكفي أي من هذه المشاريع الثلاثة، إذا ما تم النظر إليه بمفرده، لبناء مركز إقليمي كبير. أما مجتمعةً، فيمكنها تزويد المنشآت المصرية بكميات كافية لجعل عملية التسييل أكثر انتظامًا. وهذا هو الشرط الضروري لكي تتحول دمياط وإيدكو من بنى تحتية تُستخدم بشكل متقطع إلى منصة مستقرة للتجارة الدولية في الغاز الطبيعي المسال.

UN NUOVO HUB DI ENERGIA E TRASPORTI PER LA GRECIA

Loading...

دور اليونان

وهنا تدخل اليونان في الصورة. وتختلف دورها في النظام عن دور مصر. يتمتع ميناء أليساندروبوليس، الواقع في تراقيا، والذي بدأ التشغيل التجاري في أكتوبر 2024، بقدرة إعادة تغويز مستدامة تبلغ حوالي 5,5 مليار متر مكعب سنويًا. أما في الشمال، فإن خط الربط بين اليونان وبلغاريا يتمتع حاليًا بسعة تبلغ حوالي 3 مليارات متر مكعب سنويًا، مع إمكانية الوصول إلى 5 مليارات. ومن هنا، يمكن للغاز أن يتجه نحو بلغاريا، ورومانيا، ومولدوفا، وأوكرانيا عبر الممر الرأسي. وبالتالي، فإن دور أثينا يتمثل في توفير بوابة دخول جنوبية لنظام الغاز في جنوب شرق أوروبا. وهذا بالطبع لا يعني أن كل شحنة يتم إنتاجها في دمياط يجب بالضرورة أن تصل إلى ألكسندروبوليس. يُباع الغاز الطبيعي المسال في السوق ويمكن توجيهه إلى محطات مختلفة. غير أن وجود البنى التحتية اليونانية والبلقانية يزيد من عدد الوجهات المحتملة ويجعل نظام التوزيع الإقليمي أكثر تعقيدًا.

التحديات التي ستواجهنا في السنوات المقبلة

تمتلك شركة «Cane a sei zampe» حصة تبلغ 50% في شركة «Cronos»، وهي المشغل الحالي للحقل، كما تمتلك حصة تبلغ 50% في SEGAS، الشركة التي تدير حقل دمياط، وستقوم بتسويق حوالي 1.4 مليون طن سنويًا من الغاز الطبيعي المسال (LNG) من حصتها في الإنتاج. وبالتالي، فهي حاضرة سواء في منبع السلسلة، أي في الحقل البحري القبرصي، أو في مرحلتها الصناعية الأكثر حساسية، وهي عملية التسييل في مصر. لكن هذا لا يعني أن إيطاليا يمكنها أن تقرر من جانب واحد إلى أين سيذهب الغاز. فالحقل يخضع لسيادة قبرص، بينما تخضع المنشآت المصرية لسيادة مصر، وسيُدرج الغاز الطبيعي المسال الذي تقوم بتسويقه كل من إيني وتوتال إنرجيز ضمن محافظ مبيعات كل منهما. بالنسبة لشركة «توتال إنرجيز»، فإن المنطق مشابه، وإن كان بدرجة مختلفة من التكامل في الجزء المصري. وكما يذكر تورليزي، «سيبدأ تشغيل المنظومة بأكملها اعتبارًا من عام 2028، أي بعد أزمة الطاقة التي تواجهها أوروبا، وليس أثناءها. وسيتعين على أوروبا أن تواجه شتاء 2026/2027 بالمخزونات المتوفرة لديها». ناهيك عن أن أول شحنة غاز في عام 2028 قد تتزامن بدلاً من ذلك مع عودة قطر إلى العمل بكامل طاقتها ومع موجة الطاقة الاستيعابية الجديدة لتسييل الغاز في الولايات المتحدة، أي مع سوق قد يكون طويل الأمد وأسعار أقل بكثير من الأسعار الحالية. المسألة حساسة: دون الأخذ في الاعتبار على الإطلاق التدخلات التركية في المنطقة والمشكلة المزمنة المتعلقة بـ شمال قبرص، فإن نيقوسيا تسيطر على الأراضي والامتيازات البحرية؛ تسيطر «إيني» و«توتال إنيرجيز» صناعيًّا على «كرونوس»؛ وتسيطر مصر على منشآت المعالجة والتسييل؛ وتقوم الشركات بتسويق الغاز الطبيعي المسال؛ وتقوم السفن بنقله، بينما تقوم المحطات الأوروبية بإعادة تغويزه. ومنذ تلك اللحظة، يدخل الغاز إلى الشبكات القارية ويمكن نقله إلى بلدان أخرى. وستُحسم المباراة بالكامل بعد 2028، ولا يمثل ذلك الجزء من العالم سوى مربع واحد داخل رقعة شطرنج أوسع، حيث يخوض اللاعبون مباريات غالبًا ما تكون نتائجها غير متوقعة.

جميع الحقوق محفوظة ©
Loading...

Brand connect

Loading...