

أصبحت التكلفة الخفية لمضيق هرمز بنداً دائماً في الميزانيات الصناعية
من قطاع الطاقة إلى المصانع الأوروبية، تُحوّل أزمة الخليج أمن المسارات البحرية إلى تكلفة إضافية ثابتة لجميع سلاسل التوريد. ففي الواقع، تؤدي حالات التباطؤ إلى ازدحام المسارات الأخرى أيضًا. أما في أرصفة صلالة، فيُتوقع أن تصل مدة الانتظار للرسو إلى 36 ساعة. وفي كولومبو، تبلغ نسبة إشغال الأرصفة 110٪، مع تراكم أكثر من 50,000 حاوية قياسية (TEU). وفي الوقت نفسه، تتعرض السفن المارة عبر المضيق وباب المندب لأي هجمات صغيرة

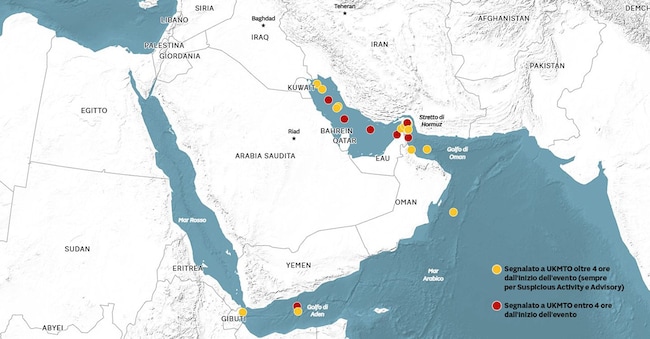
في 14 يونيو 2026 الولايات المتحدة وإيران أعلنتا عن إطار لوقف إطلاق النار ينص على إعادة فتح مضيق هرمز. وبعد أربعة أشهر، لا يزال الفارق بين الجهود الدبلوماسية والأمن التجاري هو العامل الحاسم: فحتى 30 أكتوبر، سجلت المنظمة البحرية الدولية 122 حادثة مؤكدة و24 حالة وفاة لبحارة في المياه التي تشهد الأزمة. المشكلة لا تكمن فقط في السماح بمرور سفينة ما، بل في تمكين آلاف العاملين في هذا القطاع من التخطيط لرحلات متكررة، وتأمينها، والالتزام بعقود التسليم. فقد يكون مسار ما متاحًا من الناحية الشكلية، لكنه يظل غير قابل للتطبيق من الناحية الاقتصادية. وهذا التباين، أكثر حتى من الارتفاع المؤقت في أسعار النفط، هو الذي ينقل الصراع بين واشنطن وطهران إلى ميزانيات الشركات، وإلى خيارات حكومات الخليج، وإلى القدرة التنافسية للصناعة التحويلية الأوروبية.
كانت العملية العسكرية الأمريكية ضد إيران، التي انطلقت في 28 فبراير وتم إخطار مجلس الأمن التابع للأمم المتحدة بها بموجب المادة 51 من الميثاق، تهدف، من بين أهدافها المعلنة، إلى حماية الملاحة والشركاء الإقليميين. وقد ساهمت وساطة قطر وباكستان والمملكة العربية السعودية ومصر وتركيا في التوصل إلى اتفاق 14 يونيو، لكن الأعمال العدائية الجديدة التي أبلغت عنها الأمم المتحدة في يوليو كشفت عن هشاشة هذا الترتيب. يمكن لطهران أن تجعل العبور مكلفًا دون أن تمنع فعليًّا كل مرور؛ ويمكن لواشنطن أن تتمتع بتفوق عسكري تقليدي دون أن تضمن لكل مالك سفينة مخاطر قابلة للتأمين.
وتُظهر عملية الإجلاء نفسها، التي نسقتها المنظمة البحرية الدولية، حدود الهدنة: ففي الفترة ما بين 23 و26 يونيو، غادرت 136 سفينة تقل حوالي 2,900 من أفراد الطاقم البحري؛ ثم أدى هجوم لاحق إلى تعليق آلية الأمن. وفي أكتوبر، واصلت «عمليات التجارة البحرية البريطانية» الإبلاغ عن تعرض ناقلات النفط للقذائف والحرائق والتدخلات التي تعرقل مرورها في منطقة مضيق هرمز وقبالة السواحل العمانية.
تدفقات المواد الخام عبر المضيق
ويفسر البعد الكمي سبب تجاوز هذه المشكلة نطاق قطاع مالكي السفن. ووفقًا لـ إدارة معلومات الطاقة الأمريكية، انخفضت كميات النفط السائل التي تمر عبر مضيق هرمز من 21,6 مليون برميل يوميًا في الربع الرابع من عام 2025 إلى 4,9 مليون برميل في الربع الثاني من عام 2026: وهو ما يمثل انخفاضًا بنسبة 77,3%. وانخفضت كميات النفط الخام والمكثفات من 15,9 إلى 3,7 مليون برميل يوميًا، بينما انخفضت المنتجات المكررة من 5,7 إلى حوالي 1,1 مليون برميل. وشهد الغاز الطبيعي المسال انخفاضًا أكثر حدة، من 10,5 إلى 0,8 مليار قدم مكعب يوميًا، أي ما يعادل حوالي 92,4%.
ولم تستوعب المسارات البديلة هي الأخرى تلقائيًا الأحجام الناقصة. بين الربع الرابع من عام 2025 والربع الثاني من عام 2026، ارتفعت تدفقات النفط عبر باب المندب من 5,4 إلى 8,1 مليون برميل يوميًا، في حين انخفضت التدفقات حول رأس الرجاء الصالح من 9,9 إلى 9,4 مليون برميل. وأصبحت هشاشة المسارات البديلة واضحة في سبتمبر، عندما أدت الهجمات إلى تعطيل خط الأنابيب السعودي الشرقي-الغربي مؤقتًا، والذي كان ينقل في السابق أكثر من 5 ملايين برميل يوميًا نحو البحر الأحمر. في 15 سبتمبر، بلغ سعر خام برنت، وفقًا للوكالة نفسها، 131 دولارًا للبرميل. إن نقل البنية التحتية خارج مضيق هرمز لا يعني إخراجها من نطاق الصراع الجغرافي.
